Domain stuhlinkontinent.de kaufen?
Wir ziehen mit dem Projekt
stuhlinkontinent.de um.
Sind Sie am Kauf der Domain
stuhlinkontinent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stuhlinkontinent.de kaufen?
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
Welche Windel bei Inkontinenz?
Bei Inkontinenz ist es wichtig, die richtige Windel zu wählen, die ausreichend Schutz bietet und gleichzeitig bequem ist. Es gibt spezielle Inkontinenzwindeln, die für unterschiedliche Grade der Inkontinenz geeignet sind. Es ist ratsam, eine Windel mit hoher Saugfähigkeit zu wählen, um Auslaufen zu vermeiden. Zudem sollte die Passform der Windel gut sein, um ein angenehmes Tragegefühl zu gewährleisten. Es kann auch hilfreich sein, sich von einem Fachmann beraten zu lassen, um die beste Windel für die individuellen Bedürfnisse zu finden. **

Ähnliche Suchbegriffe für Umsatzsteuerpflicht-bei-der-GmbH
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht-bei-der-GmbH:
-
Zum Selbstbewusstsein der ErwachsenenbildungZum Selbstbewusstsein der Erwachsenenbildung , Beiträge aus der >>Werkstatt kritische Bildungstheorie<< , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20230525, Produktform: Kartoniert, Titel der Reihe: Erwachsenenbildung und lebensbegleitendes Lernen - Forschung & Praxis##, Redaktion: Seiverth, Andreas~Twisselmann, Joachim~Ebner von Eschenbach, Malte, Seitenzahl/Blattzahl: 316, Keyword: Heinz-Joachim Heydorn; Philosophie; Theologie; Erwachsenenbildung; Bildungstheorie; Lernprozesse; Bildungsinstitutionen; Wissenschaftstheorie; Subjektorientierung; lebensbegleitendes Lernen; Bildungswissenschaft; Theodor W. Adorno; Georg Picht; Hannah Arendt; Religion; Jean-Luc Mario; Walter Benjamin; Ernst Lange; Ökumene; positive Paradoxie; politische Erwachsenenbildung; ökologische Bildung; Natur & Pädagogik; Peter Weiss; berufsbiografische Rekonstruktion; Berufsbiografie; OpenLibrary 2022, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung, Warengruppe: TB/Erwachsenenbildung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 20, Gewicht: 686, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783763971824, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die subjektive Körperschaftsteuer- und Umsatzsteuerpflicht öffentlicher Hochschulen, Taschenbuch von Jörg Sädtler, Peter Lang GmbH, InternationalerDie Subjektive Körperschaftsteuer- Und Umsatzsteuerpflicht Öffentlicher Hochschulen, Taschenbuch Von Jörg Sädtler, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-54857-8, Seitenanzahl: 26064,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Wann Aufsichtsrat bei GmbH?
Der Aufsichtsrat ist bei einer GmbH gesetzlich vorgeschrieben, wenn die GmbH eine bestimmte Größe erreicht. Dies ist der Fall, wenn die GmbH in der Regel mehr als 500 Arbeitnehmer beschäftigt. In kleineren GmbHs kann auf einen Aufsichtsrat verzichtet werden. Die genauen Regelungen dazu finden sich im GmbH-Gesetz. Es ist wichtig, die Größe und Struktur der GmbH regelmäßig zu überprüfen, um sicherzustellen, dass alle gesetzlichen Anforderungen erfüllt sind. Ein Aufsichtsrat hat die Aufgabe, die Geschäftsführung zu überwachen und die Interessen der Gesellschaft zu vertreten. **

Arbeitet Gronkh bei der Firma PlayMassive GmbH?
Ja, Gronkh (bürgerlicher Name Erik Range) arbeitet bei der Firma PlayMassive GmbH. Er ist einer der Mitbegründer und Geschäftsführer des Unternehmens. **
Wer ist bei einer GmbH Der Geschäftsführer?
Bei einer GmbH ist der Geschäftsführer die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und der Gesellschafter im Blick behalten. Der Geschäftsführer einer GmbH kann auch mehrere Personen umfassen, die gemeinsam die Geschäftsführung übernehmen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht-bei-der-GmbH:
-
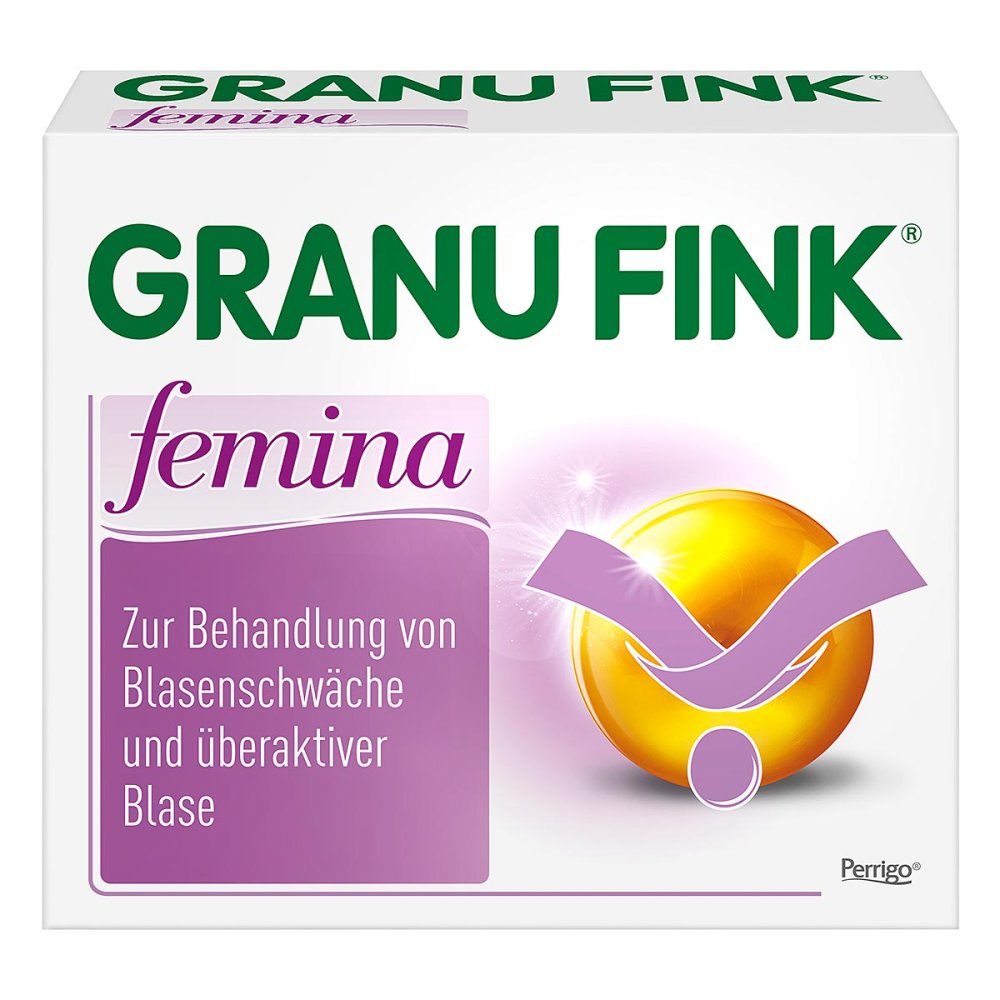
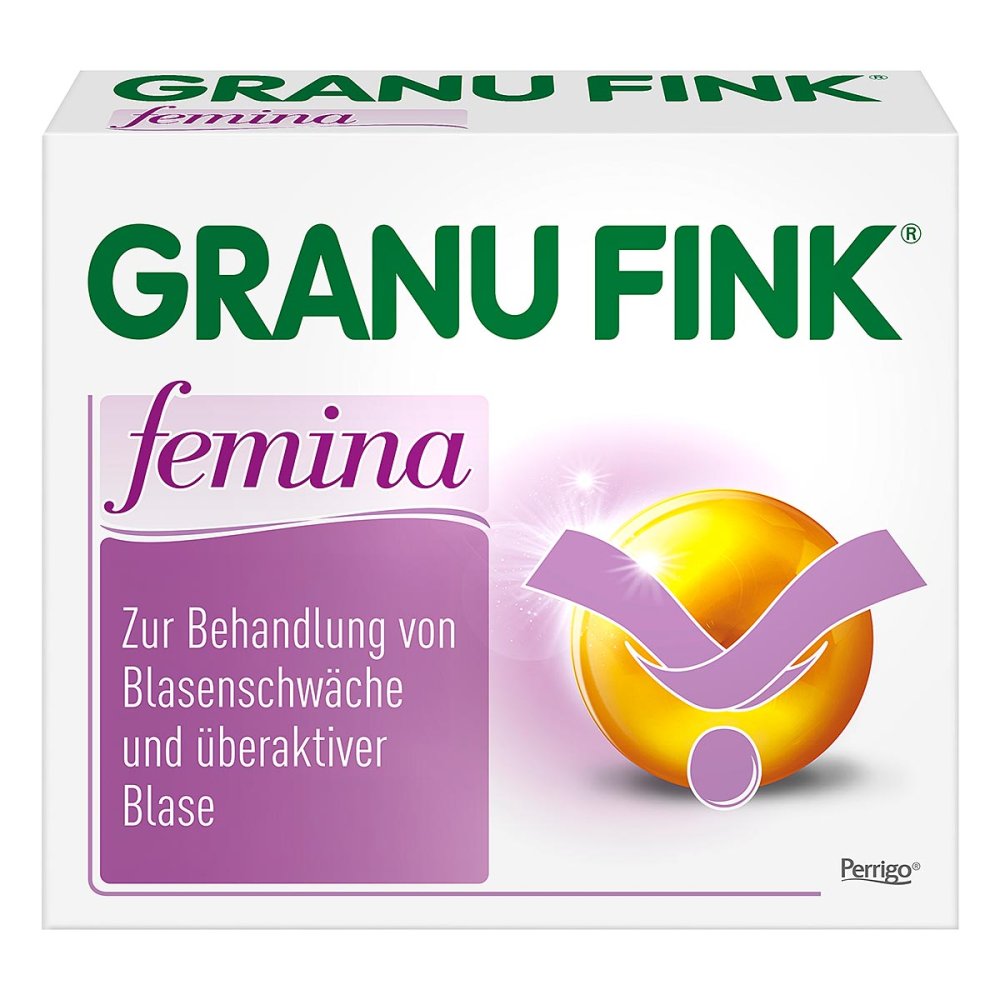
Perrigo Deutschland GmbH GRANU FINK femina - Bei Inkontinenz und Blasenschwäche 01499852Anwendungsgebiet von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeGRANU FINK femina - Bei Inkontinenz und Blasenschwäche - Pflanzliches Arzneimittel zur Behandlung von Inkontinenz und Blasenschwäche bei FrauenTraditionelles pflanzliches Arzneimittel zur Anwendung bei Blasenschwäche zur Stärkung oder Kräftigung der Blasenfunktion und zur Linderung von Blasenbeschwerden durch hyperaktive Blase (Reizblase), nachdem schwerwiegende Erkrankungen durch einen Arzt ausgeschlossen wurden. Die Erschlaffung der Beckenbodenmuskulatur, hormonelle Veränderungen während einer Schwangerschaft oder der Wechseljahre oder psychische Faktoren sind häufig Auslöser einer Blasenschwäche bei Frauen. GRANU FINK femina - Bei Inkontinenz und Blasenschwäche ist ein pflanzliches Arzneimittel, das speziell für Frauen konzipiert wurde. Die wertvollen Inhaltsstoffe aus Arzneikürbis, Gewürzsumach und Hopfen vermindern den Harndrang, lindern Reizzustände der Blase und beruhigen eine nervöse Blase.Wirkungsweise von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeDer Arzneikürbis wird seit langem zur Stärkung der Blasenfunktion angewendet. Seine wertvollen Inhaltsstoffe besitzen eine blasenkräftigende Wirkung und fördern das Zusammenspiel der einzelnen Blasenmuskeln. Die Wirkstoffe aus den Hopfenzapfen besitzen beruhigende und krampflösende Eigenschaften. Die reizlindernden Eigenschaften verdanken die GRANU FINK femina - Bei Inkontinenz und Blasenschwäche dem Gewürzsumach, einer traditionellen Arzneipflanze Nordamerikas.Wirkstoffe / Inhaltsstoffe / Zutaten1 Weichkapsel der GRANU FINK femina - Bei Inkontinenz und Blasenschwäche enthält 1 Hartkapsel enthält: Kürbissamenöl 227,3 mg, Trockenextrakt aus Gewürzsumachrinde (5–7 : 1) 56,0 mg Auszugsmittel: Wasser, Trockenextrakt aus Hopfenzapfen (5,5–6,5 : 1) 18,0 mg Auszugsmittel: Wasser.Die sonstigen Bestandteile sind: All-rac-alpha-Tocopherolacetat, Phospholipide aus Sojabohnen, Partiell hydriertes12,68 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zum Selbstbewusstsein der ErwachsenenbildungZum Selbstbewusstsein der Erwachsenenbildung , Beiträge aus der >>Werkstatt kritische Bildungstheorie<< , Kennzeichenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20230525, Produktform: Kartoniert, Titel der Reihe: Erwachsenenbildung und lebensbegleitendes Lernen - Forschung & Praxis##, Redaktion: Seiverth, Andreas~Twisselmann, Joachim~Ebner von Eschenbach, Malte, Seitenzahl/Blattzahl: 316, Keyword: Heinz-Joachim Heydorn; Philosophie; Theologie; Erwachsenenbildung; Bildungstheorie; Lernprozesse; Bildungsinstitutionen; Wissenschaftstheorie; Subjektorientierung; lebensbegleitendes Lernen; Bildungswissenschaft; Theodor W. Adorno; Georg Picht; Hannah Arendt; Religion; Jean-Luc Mario; Walter Benjamin; Ernst Lange; Ökumene; positive Paradoxie; politische Erwachsenenbildung; ökologische Bildung; Natur & Pädagogik; Peter Weiss; berufsbiografische Rekonstruktion; Berufsbiografie; OpenLibrary 2022, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung, Warengruppe: TB/Erwachsenenbildung, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH & Co.KG, Länge: 239, Breite: 168, Höhe: 20, Gewicht: 686, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783763971824, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die subjektive Körperschaftsteuer- und Umsatzsteuerpflicht öffentlicher Hochschulen, Taschenbuch von Jörg Sädtler, Peter Lang GmbH, InternationalerDie Subjektive Körperschaftsteuer- Und Umsatzsteuerpflicht Öffentlicher Hochschulen, Taschenbuch Von Jörg Sädtler, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-54857-8, Seitenanzahl: 26064,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Welche Windel bei Inkontinenz?
Bei Inkontinenz ist es wichtig, die richtige Windel zu wählen, die ausreichend Schutz bietet und gleichzeitig bequem ist. Es gibt spezielle Inkontinenzwindeln, die für unterschiedliche Grade der Inkontinenz geeignet sind. Es ist ratsam, eine Windel mit hoher Saugfähigkeit zu wählen, um Auslaufen zu vermeiden. Zudem sollte die Passform der Windel gut sein, um ein angenehmes Tragegefühl zu gewährleisten. Es kann auch hilfreich sein, sich von einem Fachmann beraten zu lassen, um die beste Windel für die individuellen Bedürfnisse zu finden. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht-bei-der-GmbH
-
Perrigo Deutschland GmbH GRANU FINK femina - Bei Inkontinenz und Blasenschwäche 03046327Anwendungsgebiet von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeGRANU FINK femina - Bei Inkontinenz und Blasenschwäche - Pflanzliches Arzneimittel zur Behandlung von Inkontinenz und Blasenschwäche bei FrauenTraditionelles pflanzliches Arzneimittel zur Anwendung bei Blasenschwäche zur Stärkung oder Kräftigung der Blasenfunktion und zur Linderung von Blasenbeschwerden durch hyperaktive Blase (Reizblase), nachdem schwerwiegende Erkrankungen durch einen Arzt ausgeschlossen wurden. Die Erschlaffung der Beckenbodenmuskulatur, hormonelle Veränderungen während einer Schwangerschaft oder der Wechseljahre oder psychische Faktoren sind häufig Auslöser einer Blasenschwäche bei Frauen. GRANU FINK femina - Bei Inkontinenz und Blasenschwäche ist ein pflanzliches Arzneimittel, das speziell für Frauen konzipiert wurde. Die wertvollen Inhaltsstoffe aus Arzneikürbis, Gewürzsumach und Hopfen vermindern den Harndrang, lindern Reizzustände der Blase und beruhigen eine nervöse Blase.Wirkungsweise von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeDer Arzneikürbis wird seit langem zur Stärkung der Blasenfunktion angewendet. Seine wertvollen Inhaltsstoffe besitzen eine blasenkräftigende Wirkung und fördern das Zusammenspiel der einzelnen Blasenmuskeln. Die Wirkstoffe aus den Hopfenzapfen besitzen beruhigende und krampflösende Eigenschaften. Die reizlindernden Eigenschaften verdanken die GRANU FINK femina - Bei Inkontinenz und Blasenschwäche dem Gewürzsumach, einer traditionellen Arzneipflanze Nordamerikas.Wirkstoffe / Inhaltsstoffe / Zutaten1 Weichkapsel der GRANU FINK femina - Bei Inkontinenz und Blasenschwäche enthält 1 Hartkapsel enthält: Kürbissamenöl 227,3 mg, Trockenextrakt aus Gewürzsumachrinde (5–7 : 1) 56,0 mg Auszugsmittel: Wasser, Trockenextrakt aus Hopfenzapfen (5,5–6,5 : 1) 18,0 mg Auszugsmittel: Wasser.Die sonstigen Bestandteile sind: All-rac-alpha-Tocopherolacetat, Phospholipide aus Sojabohnen, Partiell hydriertes43,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GRANU FINK femina - Bei Inkontinenz und BlasenschwächeAnwendungsgebiet von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeGRANU FINK femina - Bei Inkontinenz und Blasenschwäche - Pflanzliches Arzneimittel zur Behandlung von Inkontinenz und Blasenschwäche bei FrauenTraditionelles pflanzliches Arzneimittel zur Anwendung bei Blasenschwäche zur Stärkung oder Kräftigung der Blasenfunktion und zur Linderung von Blasenbeschwerden durch hyperaktive Blase (Reizblase), nachdem schwerwiegende Erkrankungen durch einen Arzt ausgeschlossen wurden. Die Erschlaffung der Beckenbodenmuskulatur, hormonelle Veränderungen während einer Schwangerschaft oder der Wechseljahre oder psychische Faktoren sind häufig Auslöser einer Blasenschwäche bei Frauen. GRANU FINK femina - Bei Inkontinenz und Blasenschwäche ist ein pflanzliches Arzneimittel, das speziell für Frauen konzipiert wurde. Die wertvollen Inhaltsstoffe aus Arzneikürbis, Gewürzsumach und Hopfen vermindern den Harndrang, lindern Reizzustände der Blase und beruhigen eine nervöse Blase.Wirkungsweise von GRANU FINK femina - Bei Inkontinenz und BlasenschwächeDer Arzneikürbis wird seit langem zur Stärkung der Blasenfunktion angewendet. Seine wertvollen Inhaltsstoffe besitzen eine blasenkräftigende Wirkung und fördern das Zusammenspiel der einzelnen Blasenmuskeln. Die Wirkstoffe aus den Hopfenzapfen besitzen beruhigende und krampflösende Eigenschaften. Die reizlindernden Eigenschaften verdanken die GRANU FINK femina - Bei Inkontinenz und Blasenschwäche dem Gewürzsumach, einer traditionellen Arzneipflanze Nordamerikas.Wirkstoffe / Inhaltsstoffe / Zutaten1 Weichkapsel der GRANU FINK femina - Bei Inkontinenz und Blasenschwäche enthält 1 Hartkapsel enthält: Kürbissamenöl 227,3 mg, Trockenextrakt aus Gewürzsumachrinde (5–7 : 1) 56,0 mg Auszugsmittel: Wasser, Trockenextrakt aus Hopfenzapfen (5,5–6,5 : 1) 18,0 mg Auszugsmittel: Wasser.Die sonstigen Bestandteile sind: All-rac-alpha-Tocopherolacetat, Phospholipide aus Sojabohnen, Partiell hydriertes17,06 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Wann Aufsichtsrat bei GmbH?
Der Aufsichtsrat ist bei einer GmbH gesetzlich vorgeschrieben, wenn die GmbH eine bestimmte Größe erreicht. Dies ist der Fall, wenn die GmbH in der Regel mehr als 500 Arbeitnehmer beschäftigt. In kleineren GmbHs kann auf einen Aufsichtsrat verzichtet werden. Die genauen Regelungen dazu finden sich im GmbH-Gesetz. Es ist wichtig, die Größe und Struktur der GmbH regelmäßig zu überprüfen, um sicherzustellen, dass alle gesetzlichen Anforderungen erfüllt sind. Ein Aufsichtsrat hat die Aufgabe, die Geschäftsführung zu überwachen und die Interessen der Gesellschaft zu vertreten. **
-
Arbeitet Gronkh bei der Firma PlayMassive GmbH?
Ja, Gronkh (bürgerlicher Name Erik Range) arbeitet bei der Firma PlayMassive GmbH. Er ist einer der Mitbegründer und Geschäftsführer des Unternehmens. **
-
Wer ist bei einer GmbH Der Geschäftsführer?
Bei einer GmbH ist der Geschäftsführer die Person, die die Geschäfte der Gesellschaft leitet und vertritt. Er oder sie ist für die strategische Ausrichtung, die Organisation und die Führung des Unternehmens verantwortlich. Der Geschäftsführer wird in der Regel von den Gesellschaftern bestellt und kann auch selbst Gesellschafter sein. Er hat eine hohe Verantwortung und muss die Interessen der Gesellschaft und der Gesellschafter im Blick behalten. Der Geschäftsführer einer GmbH kann auch mehrere Personen umfassen, die gemeinsam die Geschäftsführung übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.